2024年中国弧焊机器人行业市场深度调查 销量、产业链及竞争格局
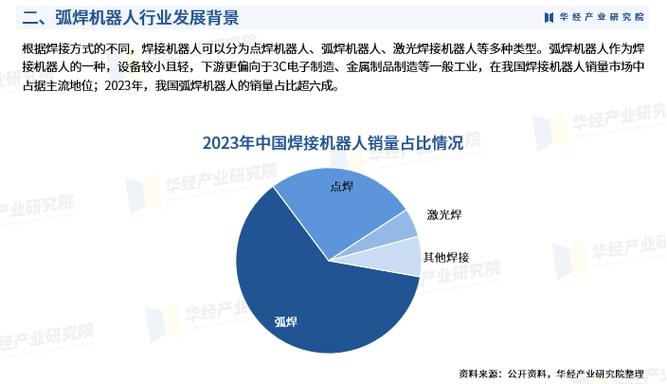
随着制造业智能化转型加速,弧焊机器人作为工业机器人的重要细分领域,正迎来前所未有的发展机遇。2024年,在新能源汽车、工程机械、船舶制造等行业需求拉动下,中国弧焊机器人市场呈现出一系列新特征。本文基于最新行业数据,从销量规模、产业链结构、竞争格局三个维度进行深度剖析,为行业参与者提供决策参考。
一、销量分析:稳中有进,国产替代提速
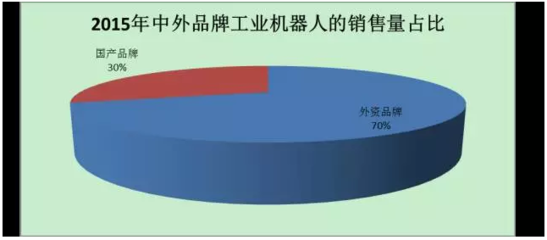
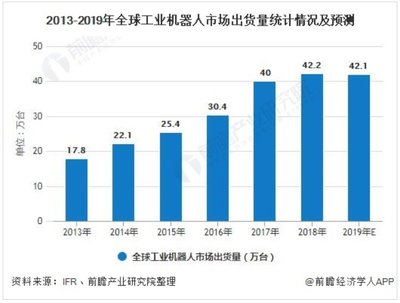
2024年,中国弧焊机器人销量预计达到4.2万台,同比增长约15%。其中,国产弧焊机器人销量约为1.8万台,市场占有率提升至43%,较2023年提高5个百分点。从季度走势看,Q2和Q3为销售旺季,主要受汽车行业年中冲量及造船周期影响。
从应用行业看,汽车制造仍是最大需求领域,占比约45%,但增速放缓至8%;一般工业(如金属加工、钢结构)需求增速达22%,成为新的增长极。值得注意的是,船舶制造领域弧焊机器人销量同比增长35%,得益于全球造船业复苏及焊接自动化升级。
从机型看,6轴多关节弧焊机器人占据主导,销量占比超过80%;协作弧焊机器人虽然基数小,但增速高达50%,主要应用于小批量、多品种场景。
二、产业链透视:上游依赖进口,中游加速整合
弧焊机器人产业链可分为上游核心零部件、中游本体制造和下游系统集成。
上游核心零部件包括控制器、伺服电机、减速器、焊接电源及传感器等。目前,高精度减速器(如RV减速器)仍主要依赖进口(纳博特斯克、哈默纳科等),国产化率不足30%;伺服电机和控制器国产化率约50%,但高端产品仍以发那科、安川等外资为主。焊接电源方面,麦格米特、佳士科技等国产企业份额提升,但林肯电气、伊萨等外资品牌在高端市场优势明显。
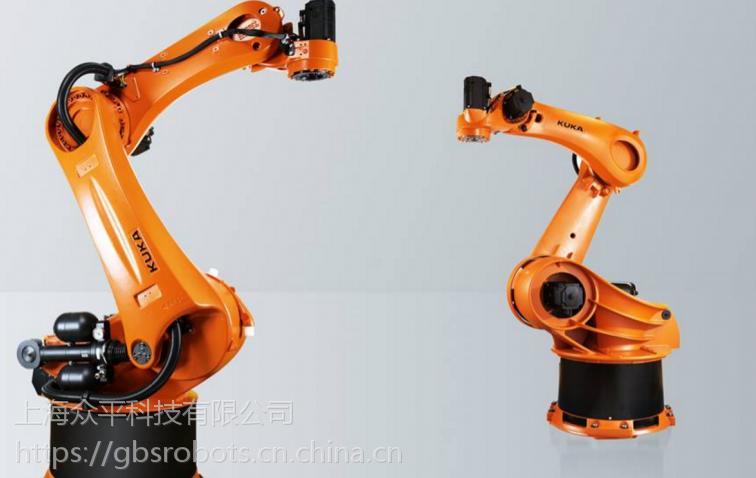
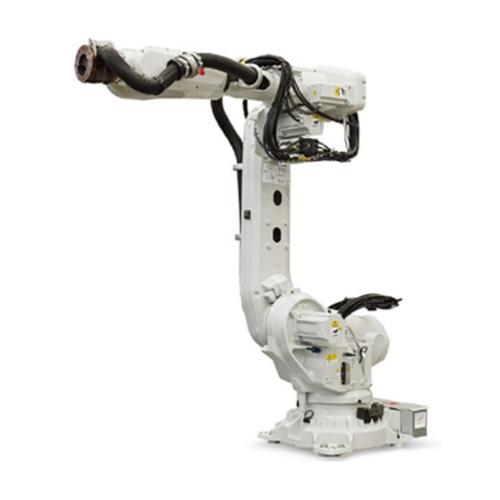
中游本体制造环节,外资品牌(发那科、安川、ABB、库卡)仍占据约55%市场份额,但国产企业(埃斯顿、新时达、埃夫特、配天)通过性价比和定制化服务加速追赶,2024年国产本体市占率有望突破45%。
下游系统集成市场较为分散,主要参与者包括汽车装备集成商(如大连奥托、成焊宝玛)和通用集成商。随着工艺成熟,集成商利润空间承压,行业整合加速。
三、竞争格局:外资主导高端,国产突围中低端
中国弧焊机器人市场呈现“外资主导高端、国产抢占中低端”的竞争格局。2024年,发那科、安川、ABB、库卡四大家族合计份额约50%,其中发那科在汽车焊装线优势显著,安川在一般工业应用广泛。
国产企业方面,埃斯顿通过收购Cloos整合焊接技术,在中厚板焊接领域形成竞争力;新时达与多家集成商深度合作,在钢结构行业表现突出;埃夫特则聚焦性价比,在五金、家具等长尾市场获得突破。非传统机器人企业如华为、格力等也在布局智能焊接解决方案,可能重塑未来竞争生态。
从区域分布看,长三角(汽车、船舶)、珠三角(3C、金属加工)、环渤海(工程机械)是主要需求聚集地, correspondingly,本土品牌在这些区域建立了服务网络优势。
展望2025年,随着AI焊缝跟踪、数字孪生等技术成熟,弧焊机器人将进一步向智能化、柔性化演进。预计2025年销量突破5万台,国产化率有望接近50%。产业链安全与高端突破仍是核心议题。