智能制造新引擎 从工业机器人销售看中国制造业转型升级
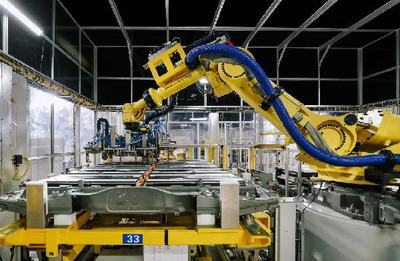
图为上汽通用武汉奥特能工厂的工业机器人在工作。资料照片
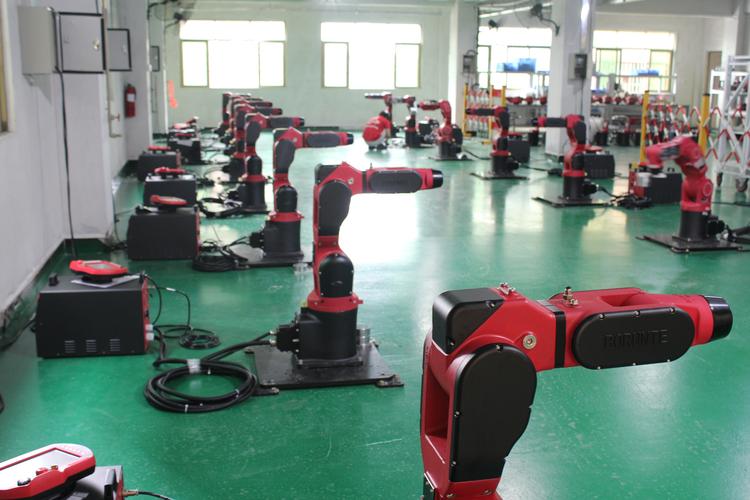
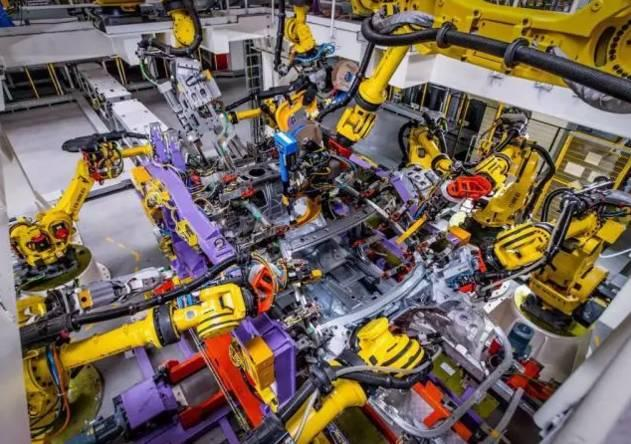
在位于武汉的上汽通用奥特能超级工厂里,数百台工业机器人正有条不紊地忙碌着。它们灵活地挥舞着机械臂,精准地完成焊接、涂胶、搬运、检测等工序,AGV小车穿梭其间,整个车间几乎看不到许多工人的身影。这幅充满科技感的生产画面,正是当前中国制造业智能化转型的生动写照,而其背后,一个庞大且持续升温的市场——“工业机器人销售”正吸引着全球的目光。
一、销量攀升:需求侧的“刚需”释放
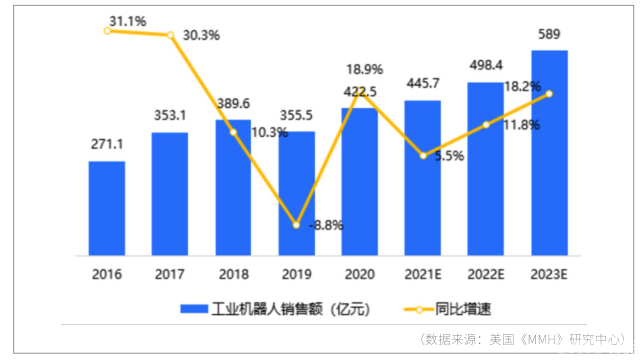
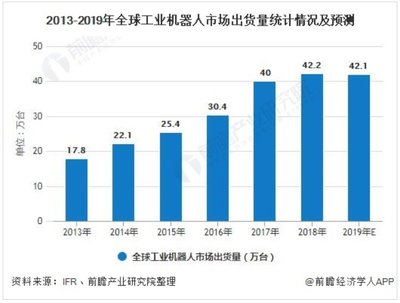
中国工业机器人销售数据屡创新高。中国已连续多年成为全球最大的工业机器人消费国。驱动这一增长的,并非单一因素,而是多重需求的叠加释放。
人口结构变化与用工成本上升构成了长期推力。随着劳动力供给趋紧和制造业平均工资上涨,“机器换人”成为许多企业维持成本竞争力的理性选择。尤其是在汽车制造、3C电子、金属加工等劳动密集型与高精度并重的行业,工业机器人的投资回报周期明显缩短。
新能源汽车、锂电池、光伏等新兴产业的爆发,为工业机器人销售注入了强劲的增量需求。以新能源汽车为例,其白车身焊接、电池包装配、总装检测等环节对自动化率要求极高。上汽通用武汉奥特能工厂正是这一趋势的缩影,其高度自动化的产线确保了奥特能平台电池包的高精度、高一致性生产。这些新兴产业的扩产,直接拉动了对大负载、高精度、高协作性机器人的采购。
政策引导与资本助推形成了良好的市场预期。从“十四五”机器人产业发展规划到各地智能工厂补贴政策,再到资本市场对机器人赛道的持续关注,都为工业机器人销售和应用创造了有利环境。
二、销售结构之变:从“国外主导”到“国产崛起”
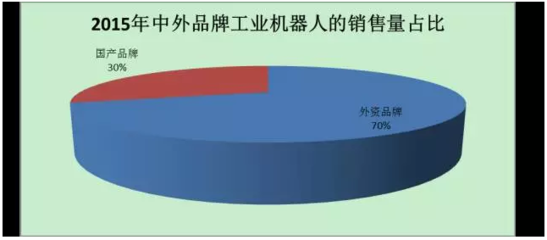
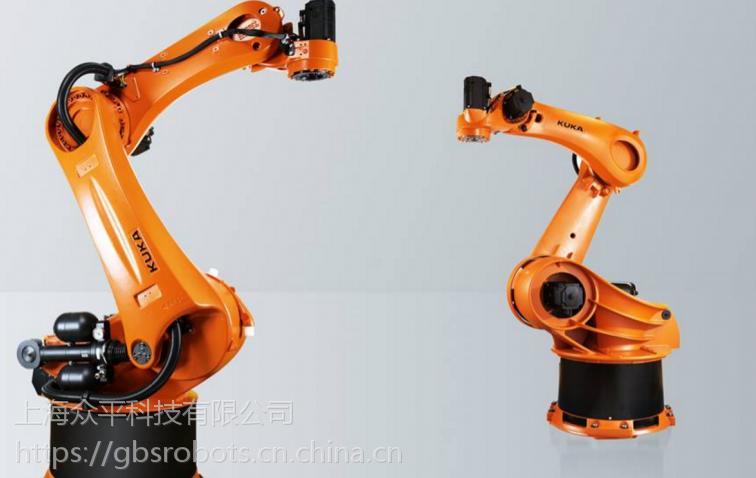
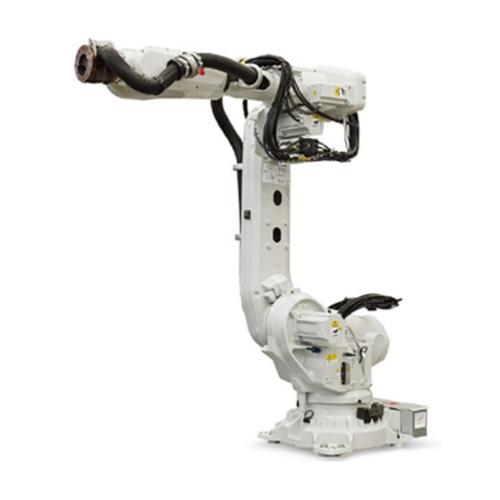
观察工业机器人销售数据,不仅要看总量,更要看结构。过去,中国工业机器人市场长期被发那科、ABB、库卡、安川等国际巨头主导,尤其是在高端六轴多关节机器人领域。但在销售榜单上,一个显著的变化正在发生:国产工业机器人企业的市场份额稳步提升。
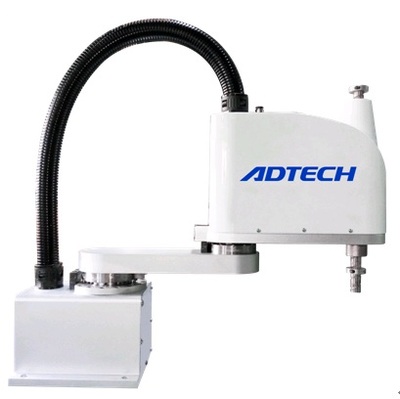
在SCARA机器人、协作机器人以及移动机器人(AGV/AMR)等细分品类,国产厂商凭借成本优势、快速响应和场景定制能力,已经形成了较强的竞争力。在销售模式上,也从单纯的“卖硬件”向“硬件+软件+服务”的整体解决方案销售转型。单纯的机器人本体销售利润率承压,而结合了工艺know-how、视觉引导、力控技术的集成方案,才是利润和黏性的核心来源。这意味着,机器人销售正在从标准品交易演变为深度服务交付。
三、从销售到应用:上汽通用武汉工厂的启示
上汽通用武汉奥特能工厂的案例,为理解工业机器人销售的价值逻辑提供了一个绝佳样本。该工厂大量采用了高柔性、高负载的工业机器人,实现了多车型共线生产。这里的机器人销售不仅仅是卖出几百台设备,而是围绕奥特能平台的工艺需求,提供了包含产线仿真、节拍优化、预测性维护在内的全生命周期服务。
这种“销售+应用”的深度绑定,提示了工业机器人市场的下一个增长点:如何帮助客户用好机器人。对于机器人厂商和集成商而言,销售不再是终点,而是服务的起点。培训、维保、软件升级、产能优化建议等后市场服务,正在成为持续的收入来源。对于制造业企业而言,采购机器人也需从单纯的“购买设备”转向“购买产能”或“购买效率”,评估重点应从机器人本体价格转向单位综合使用成本。
四、挑战与未来展望
尽管工业机器人销售市场前景广阔,但仍面临一些挑战。其一,核心零部件如减速器、高性能伺服电机、控制器的自主化水平仍有待进一步提升,这直接影响着国产机器人的成本结构和供应安全。其二,行业集成know-how的积累非一日之功,能卖机器人不一定能做好行业应用,恶性价格战可能损害行业生态。其三,中小企业的自动化改造虽有潜力,但面临资金、人才、技术等多重门槛,如何降低应用门槛是关键。
工业机器人销售将呈现以下几个趋势:一是协作机器人销售占比提升,因其灵活、安全、易部署,更适配柔性生产和中小产线改造;二是销售渠道线上化、平台化,机器人及核心部件的电商模式逐步成熟,供应链效率提升;三是数据驱动的销售服务闭环,基于机器人运行数据的远程运维、效能分析将与销售形成正向循环;四是“机器人即服务”(RaaS)模式兴起,以租赁、按产能付费等方式,进一步降低用户初始投入。
从武汉奥特能工厂的静谧而高效的生产线上,我们看到的不仅是卓越的制造工艺,更是中国工业机器人销售的宏大叙事。每一台售出的机器人,都是智能制造时代的一个微小砝码,而当它们聚集在一起,正在重构中国制造业的成本结构、质量体系与创新能力的均衡。这是一场由销售引导——更准确的说是由需求拉动——的效率革命,它的轰鸣声量虽小,其动能却无比巨大。
(本文数据及报道完全基于提供的提示信息“图为上汽通用武汉奥特能工厂的工业机器人在工作。资料照片 工业机器人销售”进行图片评论视角的客观解析扩写)