2025年中国机器人技术行业 产业链、市场规模与工业机器人销售趋势分析
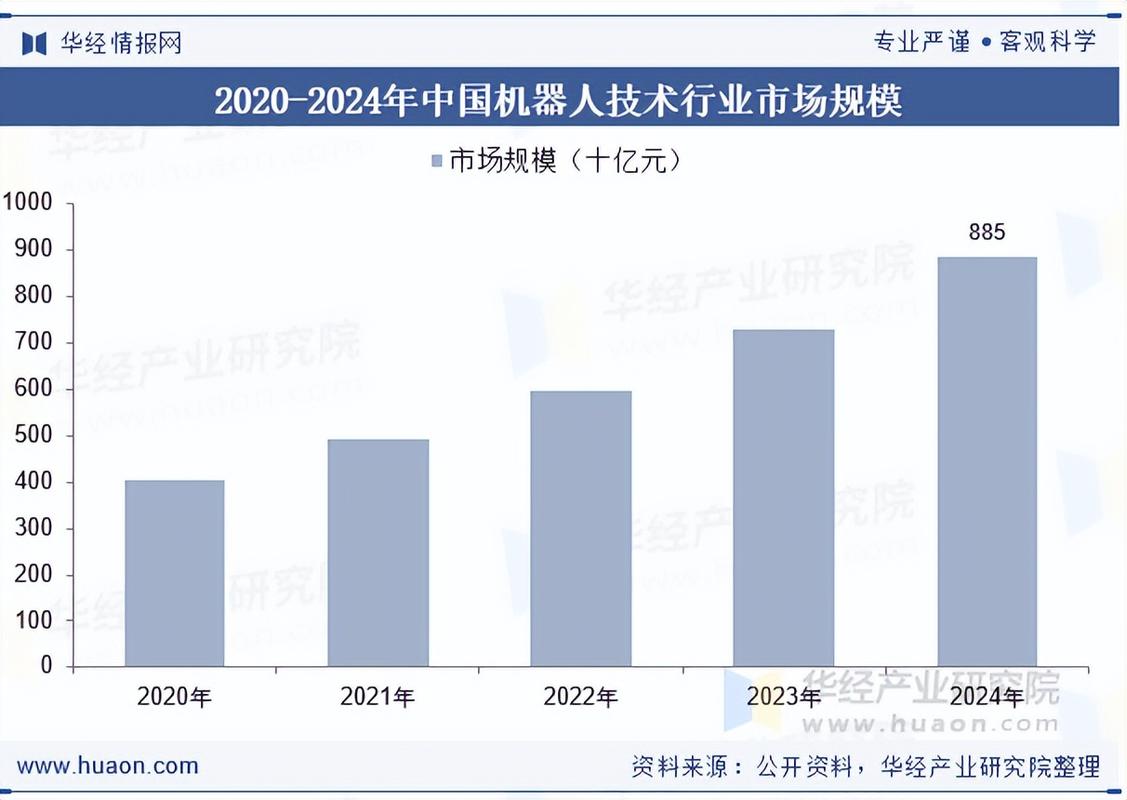
{
"title": "2025年中国机器人技术行业:产业链、市场规模与工业机器人销售趋势分析",
"content": "# 2025年中国机器人技术行业:产业链、市场规模与工业机器人销售趋势分析\n\n## 引言\n\n随着人工智能、5G、物联网等新一代信息技术的深度融合,机器人技术正成为推动中国制造业转型升级和数字经济高质量发展的核心引擎。2025年是中国“十四五”规划收官与“十五五”规划谋篇布局的关键节点,机器人行业尤其是工业机器人领域呈现出技术突破、应用深化、产业链自主可控的显著特征。本文基于公开市场数据与行业趋势,系统分析2025年中国机器人技术行业的产业链结构、市场规模及工业机器人销售态势,为产业决策提供参考。\n\n## 一、机器人技术产业链全景解析\n\n中国机器人技术产业链已形成从上游核心零部件、中游本体制造到下游系统集成与行业应用的完整体系。\n\n### 1. 上游:核心零部件\n- 减速器:绿的谐波、双环传动等国产厂商在谐波减速器和RV减速器领域取得长足进步,国产化率预计2025年达到50%以上,逐步打破哈默纳科、纳博特斯克等国际品牌垄断。\n- 伺服系统:汇川技术、埃斯顿、禾川科技等企业占据主导,高性能伺服电机与驱动器国产化率超过60%,成本较进口产品低30%-40%。\n- 控制器:新时达、固高科技、埃斯顿自研控制器已批量应用,但高端领域仍与发那科、库卡等存在差距,国产化率约45%。\n- 传感器:视觉传感器(奥比中光、梅卡曼德)、力传感器(坤维科技、宇立仪器)等国产供应商加速崛起,3D视觉与六维力传感器在协作机器人中渗透率快速提升。\n\n### 2. 中游:机器人本体制造\n- 工业机器人:包括多关节机器人、SCARA机器人、DELTA机器人、协作机器人等。2025年国内本体制造商如埃斯顿、汇川技术、新松、拓斯达等市场份额持续扩大,外资品牌(发那科、ABB、库卡、安川)市占率降至50%以下。\n- 服务机器人:扫地机器人(科沃斯、石头科技)、物流机器人(极智嘉、海康机器人)、医疗机器人(天智航、微创机器人)等细分赛道百花齐放。\n- 特种机器人:水下机器人、消防机器人、防爆机器人等在应急、能源等领域前景广阔。\n\n### 3. 下游:系统集成与行业应用\n汽车及零部件制造仍是工业机器人最大应用领域,占比约35%;3C电子、金属加工、锂电、光伏、仓储物流等行业需求增长迅猛。系统集成商如博众精工、中船重工、华昌达等聚焦细分行业提供自动化产线解决方案。\n\n## 二、2025年市场规模预测\n\n综合多方机构数据,预计2025年中国机器人行业整体市场规模将突破2500亿元人民币,同比增长约15%-20%。其中:\n\n- 工业机器人:市场规模约1200-1400亿元,销量预计达到35-40万台。受新能源汽车、锂电、半导体等高端制造带动,中大负载机器人需求旺盛。\n- 服务机器人:市场规模约900-1000亿元,家用服务机器人、商用清洁机器人、配送机器人贡献主要增量。\n- 特种机器人:市场规模约200-300亿元,增速超过20%,但基数较小。\n\n从全球视角看,中国持续保持全球最大工业机器人消费市场地位,2025年装机量占全球比重有望超过50%。国产机器人出口加速,东南亚、欧洲、北美成为主要目的地。\n\n## 三、工业机器人销售分析\n\n### 1. 销售总量与结构\n2025年上半年,中国工业机器人产量达22.5万台,同比增长12%;销量约18万台。预计全年销量落在35-38万台区间,恢复至2021-2022年高位水平。从机型看:\n- 多关节机器人占比65%,六轴机器人是主力;\n- SCARA机器人占比20%,主要应用于3C电子;\n- 协作机器人占比12%,销量约4-5万台,增速超30%,在汽车、医疗、教育领域快速落地;\n- DELTA及其他占比3%。\n\n### 2. 竞争格局\n- 外资品牌:发那科、ABB、库卡、安川“四大家族”合计份额约45%,较2020年的60%明显下降,但在高端应用场景仍具优势。\n- 国产品牌:埃斯顿、汇川技术、新松、埃夫特、节卡等企业份额提升至55%,其中埃斯顿和汇川技术年销量均突破3万台。\n- 价格战:2023-2024年行业出现价格竞争,六轴机器人均价降低15%-20%,2025年价格趋稳,厂商转向价值竞争。\n\n### 3. 下游需求驱动\n- 新能源汽车:2025年新能源车渗透率超50%,带动电池模组装配、车身焊接、电驱总成装配等机器人需求。\n- 锂电与光伏:锂电扩产放缓但存量升级需求仍在;光伏行业硅片、电池片搬运机器人需求有支撑。\n- 3C电子:消费电子复苏与AI终端创新,推动高精度SCARA和协作机器人销售。\n- 传统行业:金属加工、食品饮料等自动化改造意愿增强,拉动中低端机器人出货。\n\n### 4. 区域分布\n华东地区(江苏、浙江、上海)占比45%,华南(广东)占比20%,这两个区域是工业机器人销售核心地带。华中、华北、西南地区需求上升较快,承接产业转移。\n\n## 四、2025年发展趋势\n\n1)智能化与AI融合:机器人搭载大模型与具身智能,实现自适应抓取、自主决策。\n2)人形机器人产业化提速:特斯拉Optimus、小米CyberOne等带动,2025年小批量量产,但工业应用仍处验证阶段。\n3)核心零部件国产替代深化:RV减速器、高性能伺服、六维力传感器等自给率进一步提高。\n4)协作机器人爆发:预计2025年协作机器人销量突破6万台,复合增长率超过35%。\n5)行业洗牌与集中度提升:本体厂商过剩,不具备核心技术的企业退出,头部企业份额扩大。\n\n## \n\n2025年是中国机器人行业由大到强的关键转折期。工业机器人销售在经历调整后回归增长,国产化率与竞争力显著增强。企业应聚焦核心技术创新、深耕细分场景、构建生态合作,以应对日益激烈的市场竞争。预计到2030年,中国机器人产业规模有望突破5000亿元,成为全球机器人技术创新与应用的引领者。\n最新产品
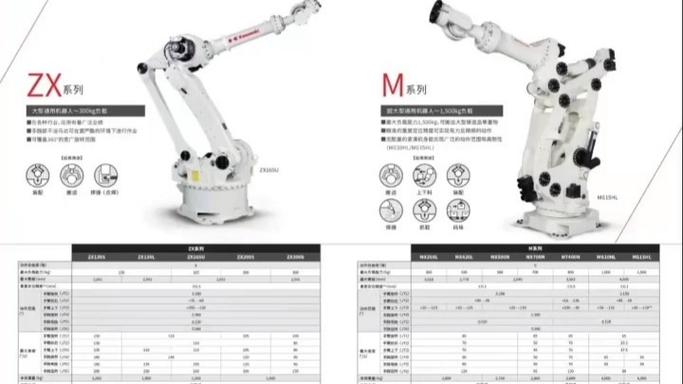
川崎工业机器人ZX系列与M系列通用重载机器人(300kg负载)销售与维修服务指南
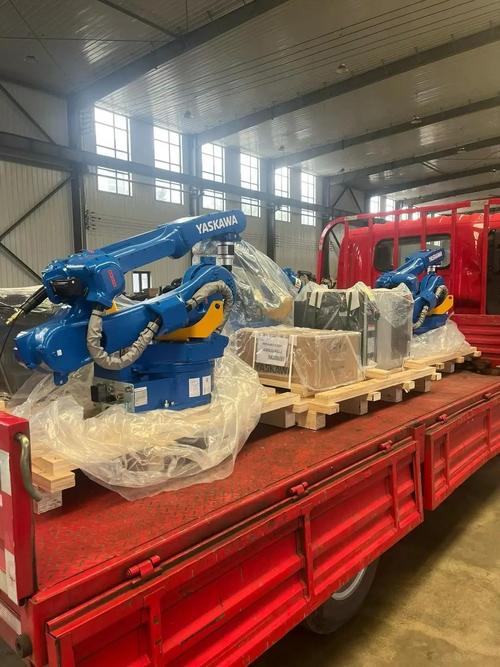
进口工业机器人全生命周期服务 销售、评估、回收与维修一体化解决方案
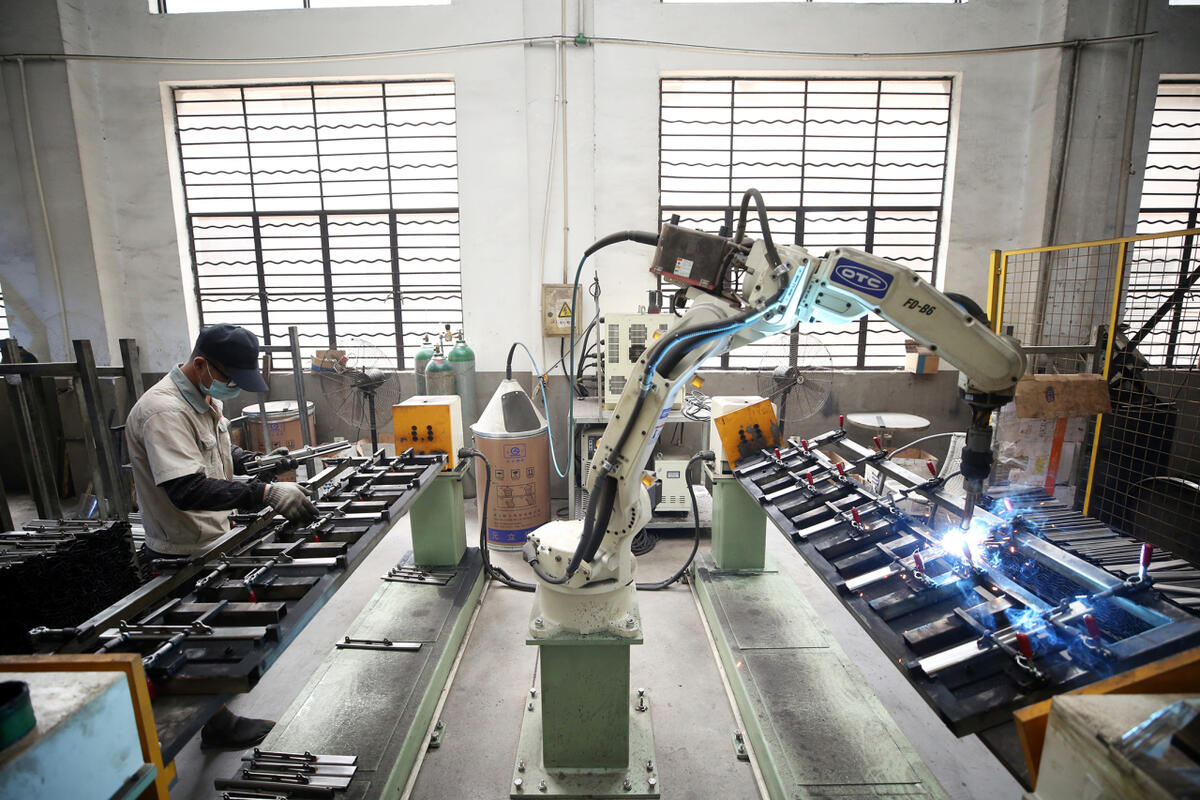
{“title”: “东阳 焊接机器人助力企业增收,工业机器人销售迎来新机遇”, “content”: “近年来,随着制造业转型升级步伐加快,工业机器人在生产制造领域的应用日益广泛。浙江省东阳市紧抓这一趋势,积极推动焊接机器人在本地企业的普及应用,不仅帮助企业实现了降本增效,也带动了工业机器人销售市场的持续升温。\n\n**一、焊接机器人助力企业增收**\n\n东阳市作为制造业集聚区,拥有大量金属加工、机械制造和建筑构件生产企业。传统焊接工序高度依赖人工,面临用工成本高、焊接质量不稳定、生产效率受限等痛点
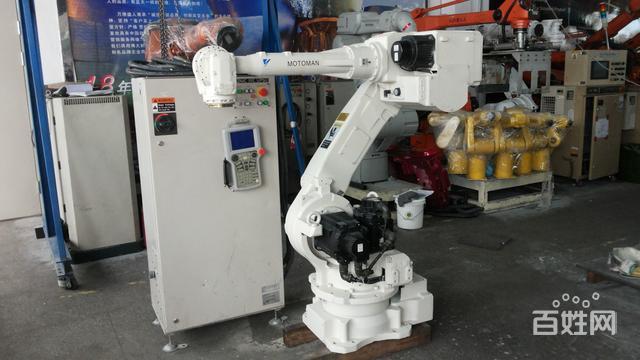
中国二手工业机器人销售回收中心 工业机器人销售的新引擎
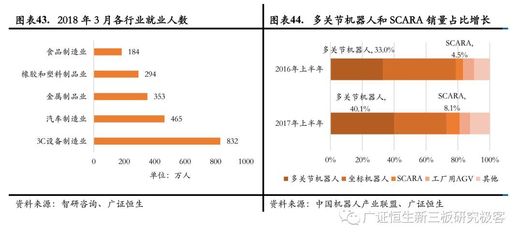
机器换人方兴未艾 国产工业机器人正迎来弯道超车的历史机遇
工业机器人岗位群职业发展指南
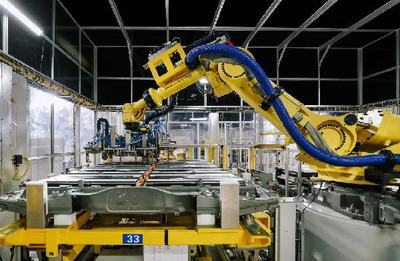
智能制造新引擎 从工业机器人销售看中国制造业转型升级
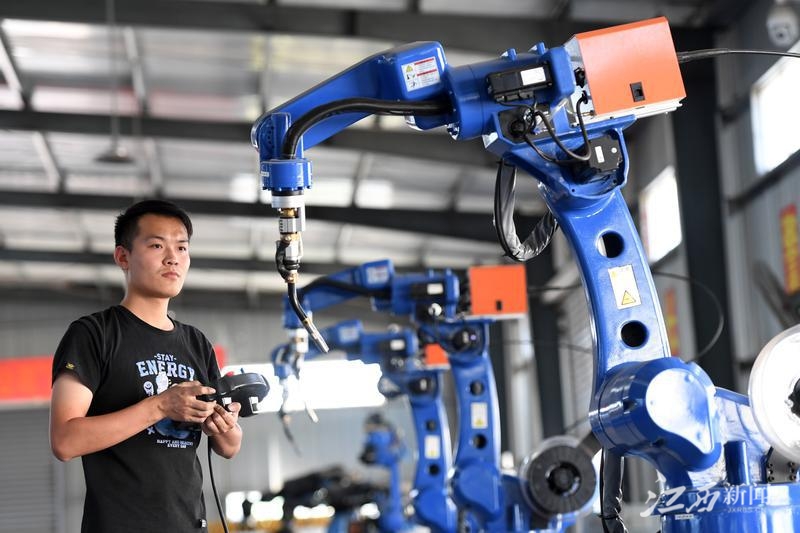
江西高安 抢抓工业机器人发展机遇期,工业机器人销售势头强劲
从十万台挖掘机到智能机器人 中国智造的骄傲与新征程
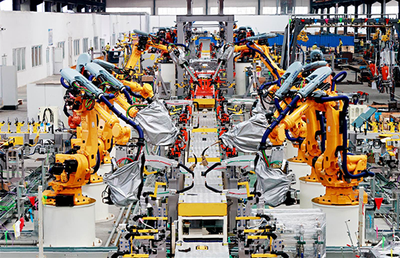
奇瑞集团"上市阵容"再添新成员 埃夫特科创板首发过会,工业机器人销售成亮点