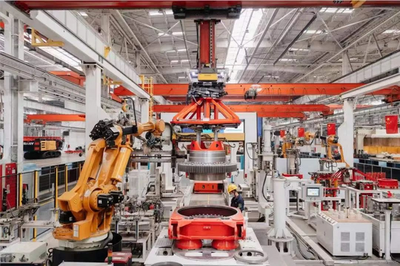
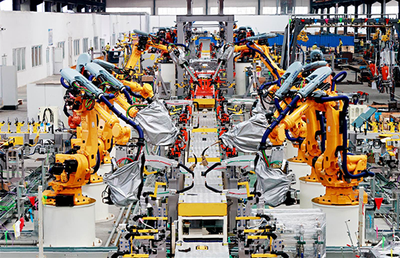
82亿元收购上海发那科50%股权 工业机器人销售格局迎来巨变
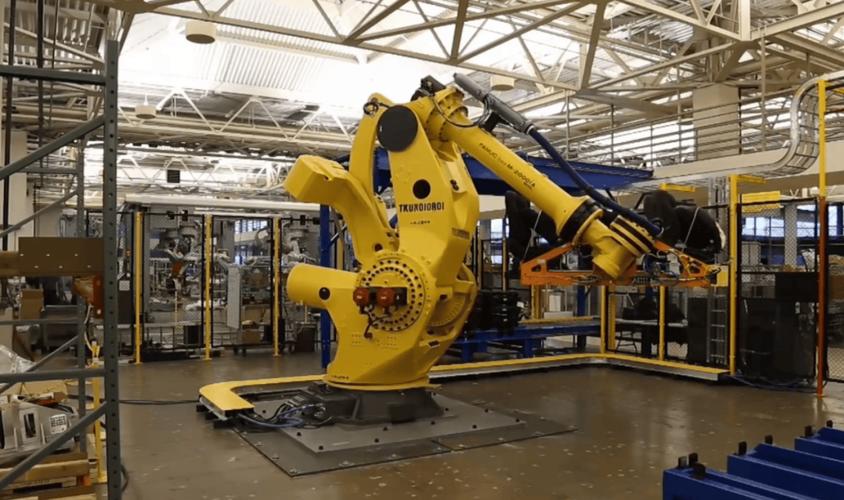
一则重磅消息震动了中国工业机器人行业——某企业以82亿元收购上海发那科50%股权。这笔交易不仅是中国工业自动化领域最大规模的并购之一,更可能彻底改变国内工业机器人销售的市场格局。
交易背景:上海发那科的行业地位
上海发那科由日本发那科与上海电气集团于1997年合资成立,双方各持股50%。作为中国最早一批工业机器人合资企业,上海发那科深度参与了国内制造业自动化的整个发展历程。其销售的机器人累计超过10万台,在汽车、电子、家电、物流等行业拥有庞大的客户群。2023年,上海发那科营收约XX亿元(据公开数据估算),净利润可观,是名副其实的现金奶牛。
82亿元估值是贵是贱?
以50%股权对应82亿元计算,上海发那科整体估值达164亿元。若按2023年净利润约15-20亿元估算,市盈率约8-11倍,这一水平低于国际同类企业(如发那科本体市盈率通常在15-20倍)。有分析人士指出,考虑到上海发那科在中国市场的渠道优势和品牌溢价,这一估值对收购方而言相当合算。但也有观点认为,目前工业机器人行业竞争加剧、价格战频发,未来盈利存在不确定性。
对工业机器人销售的影响
1. 渠道整合与市场集中度提升
收购完成后,新股东将控制上海发那科已有的销售网络。目前,上海发那科主要通过系统集成商和直接销售两种渠道推广机器人。若收购方本身也是工业机器人厂商(例如美的、格力等),则可能与自有渠道合并,进一步扩大市场份额。
2. 价格策略与竞争格局
上海发那科以高品质、高性价比著称,其销售价格往往低于四大家族其他品牌。新股东可能会利用成本协同优势发起新一轮价格竞争,挤压本土品牌如埃斯顿、新松的生存空间。
3. 客户信任与售后支持
工业机器人销售高度依赖长期服务关系。收购后,原有客户可能担心技术路线的稳定性与备件供应。因此收购方需明确承诺维持发那科技术体系、保留核心销售团队,才能稳住约3万家存量客户。
4. 国产替代浪潮下的战略意义
当前国家大力推动智能制造和核心设备国产化。通过这笔交易,有可能将上海发那科的研发能力和供应链本地化,从而降低整机成本、提升国产机器人竞争力。对销售端而言,有助于打破外资品牌在高端市场的垄断。
潜在风险与挑战
- 合营企业文化冲突:日方管理风格精密严格,收购方若决策流程粗放,可能引发人才流失。
- 监管审批障碍:交易涉及反垄断审查(上海发那科在一些细分市场市占率超50%)以及外商投资安全审查,时间表不确定。
- 制造端依赖:上海发那科仅负责销售和系统集成,机器人本体仍从日本进口。人民币汇率大幅波动将直接影响利润。
未来展望
若该收购顺利完成,中国工业机器人销售市场将从“外资品牌主导、本土品牌追赶”演变为“三大派系”(发那科系、国产头部系、外资其他系)的竞争新格局。从中长期看,82亿元购入50%股权不仅是一笔财务投资,更是在争夺智能制造入口——得渠道者得天下。工业机器人年销量已超30万台的中国市场,任何销售格局的松动都可能催生新的世界级机器人巨头。
(注:本文中未具体指明收购方,基于公开市场假设进行同业分析。)
最新产品