2024年中国弧焊机器人行业市场深度调查 销量、产业链及竞争格局
一、引言
弧焊机器人作为工业机器人的重要细分品类,广泛应用于汽车制造、工程机械、金属加工、船舶重工等领域,是衡量一个国家工业自动化水平的关键指标之一。2024年,在制造业转型升级、新能源汽车快速渗透、焊工短缺加剧等多重因素驱动下,中国弧焊机器人市场呈现出一系列新特点。本报告基于公开数据及行业调研,从销量规模、产业链结构、竞争格局三个维度展开深度分析。
二、2024年弧焊机器人销量与市场规模
- 总体销量
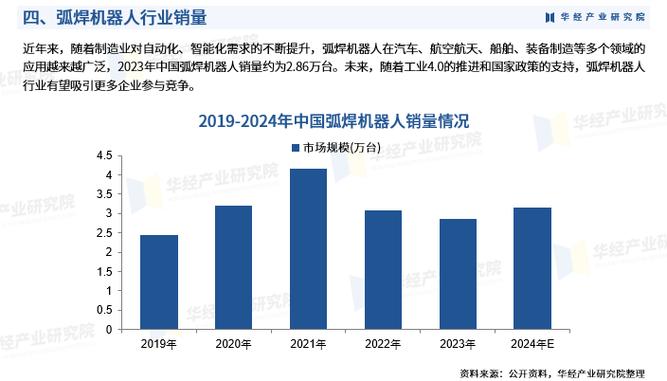
据中国机器人产业联盟(CRIA)及高工机器人(GGII)统计,2024年中国弧焊机器人销量约为2.8万至3.2万台(含进口与国产),较2023年增长约9%-12%。市场规模(本体+系统集成)预计突破90亿元人民币,其中系统集成占比高达60%-70%。
- 需求结构变化
- 汽车行业:仍是最大应用领域,占比约35%,但增速放缓至5%左右。新能源汽车一体化压铸、电池托盘焊接带动了中高功率弧焊机器人需求。
- 一般工业:工程机械、钢结构、轨道交通、五金家居等合计占比提升至50%,中小制造企业自动化改造成为增量主力。
- 船舶与海工:受船舶订单景气周期拉动,弧焊机器人销量同比增长超20%,但基数较小。
- 机型与价格趋势
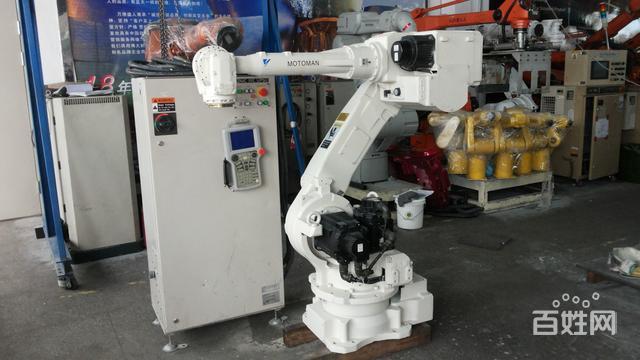
6轴20kg以下负载(如MOTOMAN-AR、FANUC ArcMate系列)仍是主流,国产机型价格下探至6-9万元/台(不含焊机), vs 进口品牌10-15万元区间。价格战在2024年有所加剧,但带视觉传感、激光跟踪等智能化配置的机型毛利率相对坚挺。
三、产业链分析:上游、中游与下游
- 上游核心零部件
- 控制系统:国产化率约30%-35%,代表性企业包括新时达、埃斯顿、配天等;进口仍依赖FANUC、Yaskawa、ABB。
- 伺服电机与驱动器:汇川技术、禾川科技份额提升较快,但高端弧焊场景仍倾向使用安川、松下。
- 减速器:绿的谐波、双环传动在中小负载弧焊机器人中逐步替代纳博特斯克,但重载弧焊仍以进口为主。
- 焊接电源与焊枪:麦格米特、佳士科技、华远焊机供应稳定;宾采尔、福尼斯占据高端。
- 中游本体制造与系统集成
- 本体制造:国产本体在弧焊领域的市场份额从2020年的28%提升至2024年的42%左右。代表厂商:埃斯顿(含Cloos)、埃夫特、新时达、华数机器人、卡诺普。
- 系统集成:专业弧焊集成商(如无锡华联、唐山开元、成都焊研威达)在工程机械、钢结构领域优势明显;通用集成商向焊接工艺包延伸。
- 下游应用行业分布
- 汽车整车及零部件:约占35%
- 工程机械:约15%
- 钢结构与建筑:约12%
- 金属家具与五金:约10%
- 轨道交通与船舶:合计约10%
- 其他(管道、阀门、压力容器等):约18%
四、竞争格局:国产 vs 外资,谁主沉浮
- 市场份额(按销量口径,2024年预估)
- 日系品牌(FANUC、Yaskawa、松下、OTC、安川):合计约45%-48%,仍居领先地位,尤其在汽车焊接线、高节拍场景。
- 国产阵营(埃斯顿、埃夫特、新时达、卡诺普、华数等):合计约42%-45%,较2023年提升约4个百分点。
- 欧美品牌(ABB、KUKA、Cloos等):合计约8%-10%,定位高端激光-电弧复合焊、厚板焊接等。
- 国产替代逻辑加速
- 价格与服务优势:国产弧焊机器人单价普遍低20%-35%,备件响应快,适配中小客户。
- 工艺积累:通过与焊机厂商(如麦格米特、佳士)深度协同,国产机器人脉冲MIG/MAG焊、TIG焊工艺稳定性明显提升。
- 政策与供应链安全:2024年多省市对采购国产机器人给予5%-15%的技改补贴。
- 典型突破案例:埃斯顿收购Cloos后,在中厚板焊接领域获得三一重工、中联重科批量订单;卡诺普在钢结构行业出货量破千台。
- 行业集中度
CR5(前五品牌)合计份额约55%,CR10约75%。市场仍处于“国产替代+群雄逐鹿”阶段,尚未形成绝对垄断。预计2025-2027年,国产头部企业与二线品牌的分化将更加明显。
**五、趋势与展望
- 智能化:激光视觉跟踪、电弧传感、AI焊接参数自适配逐渐从中高端向普及机型下放。
- 焊接协作机器人:负载5-10kg的协作弧焊机器人销量2024年突破1500台,年增速超50%,适合小批量多品种场景。
- 免示教化:拖动示教、离线编程结合3D扫描,降低对焊工编程依赖,加速一般工业市场渗透。
- 产业链整合:本体厂商向“机器人+焊机+焊接工艺包”一体化交付演进,系统集成环节利润压缩。
六、
2024年中国弧焊机器人市场在销量稳步增长的正经历深层次的结构性变化:日系主导的高端市场被松动,国产军团在中端市场迅速起量,并通过核心部件自研和工艺整包提升竞争力。对于投资者和厂商而言,谁能更低成本、更高效率地解决焊工短缺和焊接质量一致性问题,谁就能在下一个五年取得先机。预计到2026年,国产弧焊机器人销量份额有望首次超过50%。
最新产品
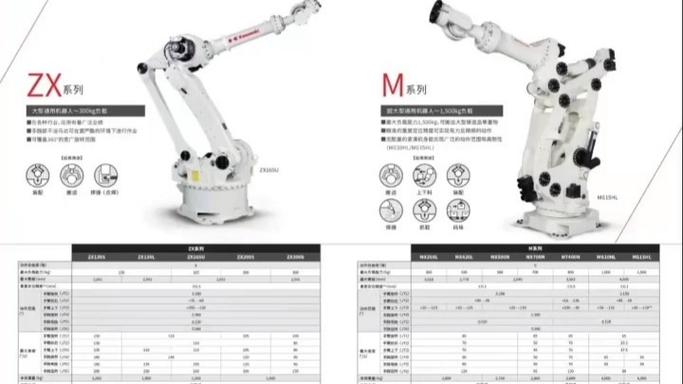
川崎工业机器人ZX系列与M系列通用重载机器人(300kg负载)销售与维修服务指南
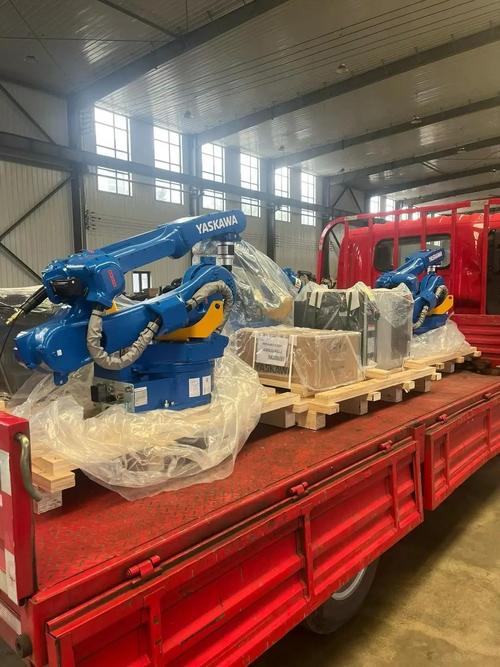
进口工业机器人全生命周期服务 销售、评估、回收与维修一体化解决方案
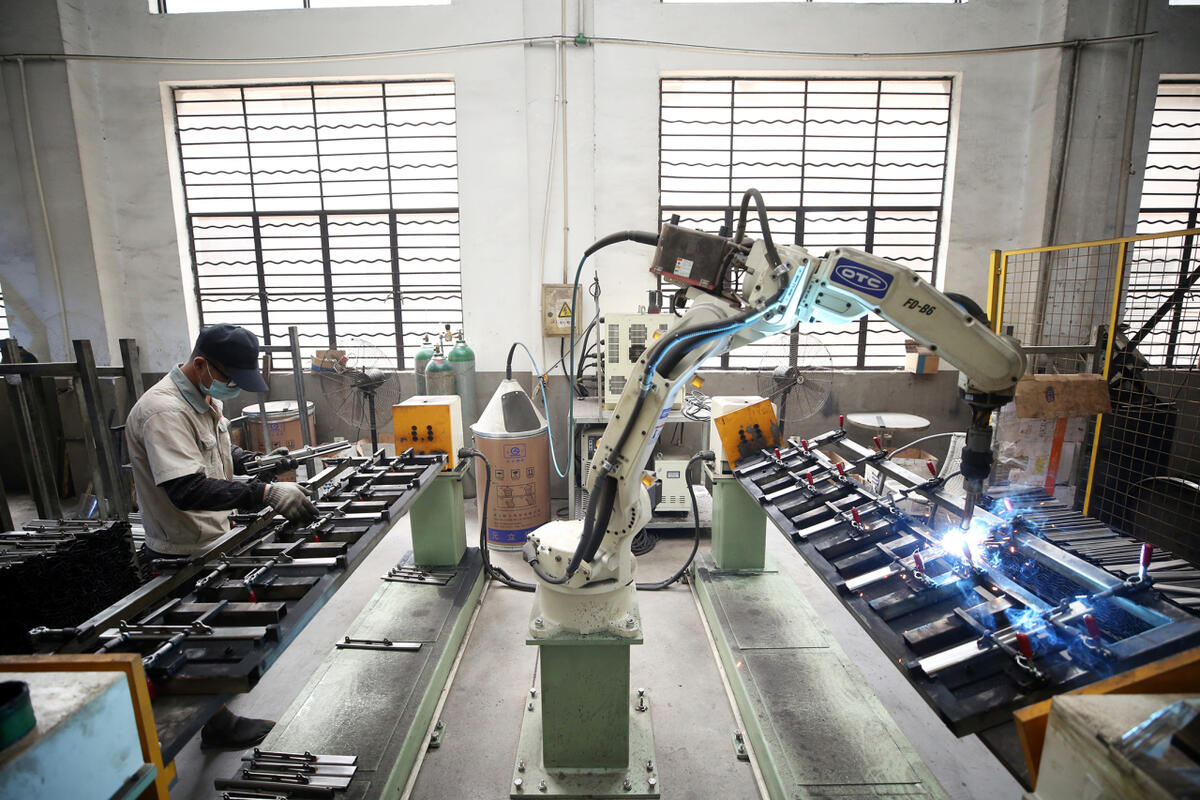
{“title”: “东阳 焊接机器人助力企业增收,工业机器人销售迎来新机遇”, “content”: “近年来,随着制造业转型升级步伐加快,工业机器人在生产制造领域的应用日益广泛。浙江省东阳市紧抓这一趋势,积极推动焊接机器人在本地企业的普及应用,不仅帮助企业实现了降本增效,也带动了工业机器人销售市场的持续升温。\n\n**一、焊接机器人助力企业增收**\n\n东阳市作为制造业集聚区,拥有大量金属加工、机械制造和建筑构件生产企业。传统焊接工序高度依赖人工,面临用工成本高、焊接质量不稳定、生产效率受限等痛点
中国二手工业机器人销售回收中心 工业机器人销售的新引擎
机器换人方兴未艾 国产工业机器人正迎来弯道超车的历史机遇
工业机器人岗位群职业发展指南
智能制造新引擎 从工业机器人销售看中国制造业转型升级
江西高安 抢抓工业机器人发展机遇期,工业机器人销售势头强劲
从十万台挖掘机到智能机器人 中国智造的骄傲与新征程
奇瑞集团"上市阵容"再添新成员 埃夫特科创板首发过会,工业机器人销售成亮点