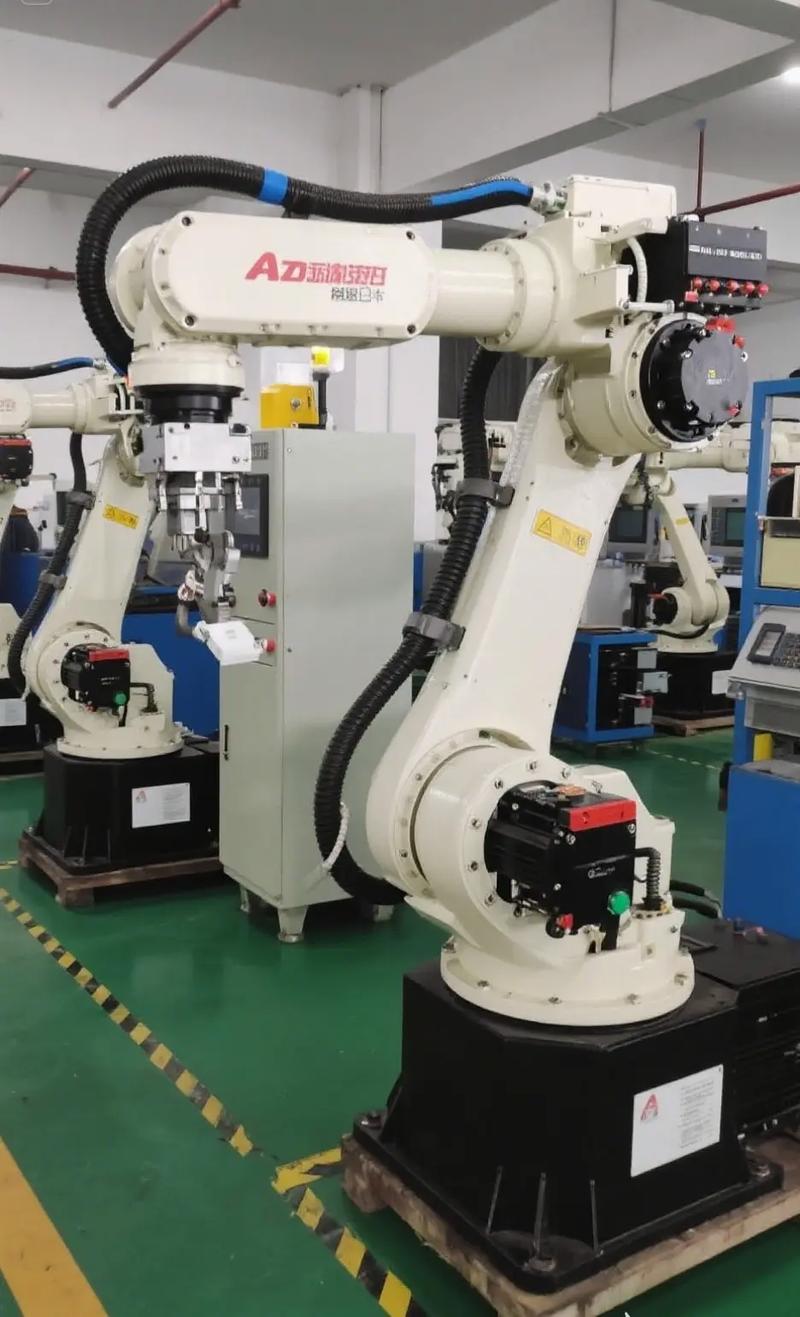
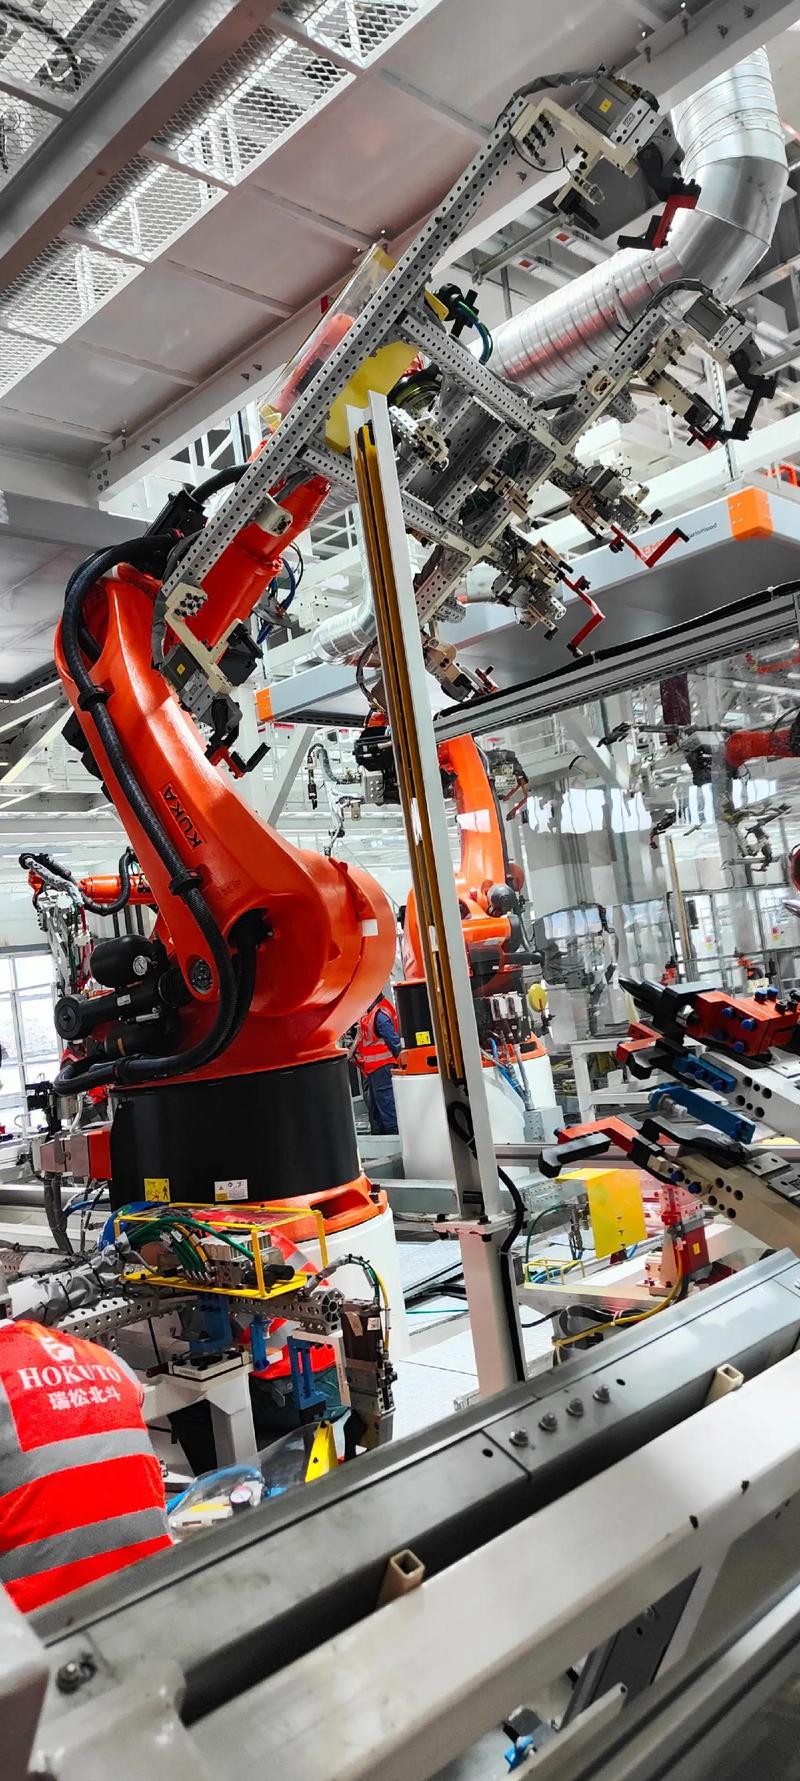
工业机器人销售迎爆发期 智能制造浪潮下的市场新格局
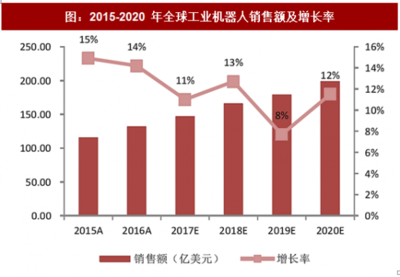
全球工业机器人销售呈现出前所未有的增长态势,成为制造业转型升级的重要风向标。据国际机器人联合会(IFR)最新数据显示,2023年全球工业机器人新增装机量突破50万台大关,连续第三年创下历史新高,其中亚洲市场贡献了超过七成的份额,中国更是以绝对优势稳居全球最大工业机器人消费市场。这一轮销售热潮背后,是多重因素共振的结果,也预示着全球制造业竞争格局的深刻变革。
一、销售数据解读:增量与结构双优化
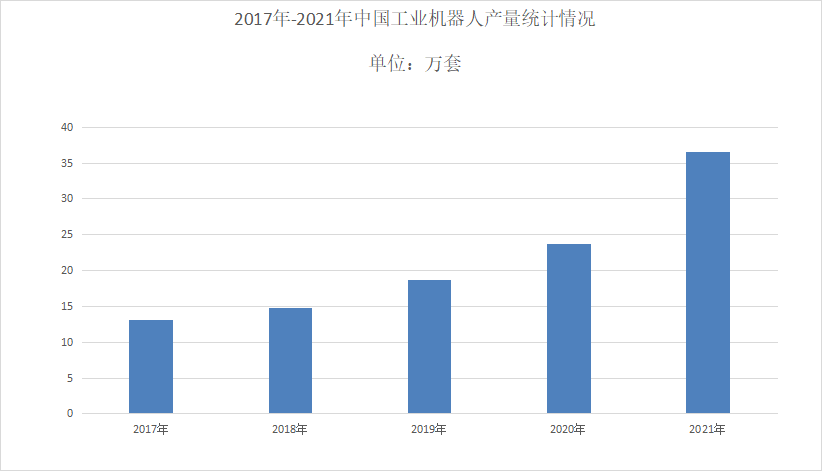
从区域分布看,中国市场依然是全球工业机器人销售的核心引擎。2023年中国工业机器人销量约29万台,同比增长约5%,占全球总量的半数以上。值得注意的是,尽管增速较前几年两位数的高速增长有所放缓,但市场结构正在发生积极变化:一方面,国产机器人市场份额持续提升,2023年本土品牌在国内市场的占有率首次突破45%,较五年前提升近20个百分点;另一方面,应用领域从传统的汽车、3C电子行业向新能源、物流仓储、医疗健康、食品加工等多元行业快速渗透,其中新能源行业(锂电、光伏)的机器人需求同比增长超过30%,成为拉动销售的新增长极。
海外市场方面,北美地区2023年工业机器人订单量同比增长约12%,汽车行业电气化转型与回流制造政策带动了新一轮装备投资;欧洲市场受能源成本高企影响,企业加速自动化以降低人工依赖,上半年销量同比增长8%,其中协作机器人品类表现尤为亮眼。日本、韩国等传统机器人强国则保持平稳,侧重于高端应用场景的深度开发。
二、销售增长的三大驱动逻辑
首先是人口结构变化与劳动力短缺的倒逼效应。全球主要经济体普遍面临制造业劳动力供给紧张、人工成本持续上升的压力。以中国为例,制造业年平均工资近十年增长超过一倍,招工难、留人难问题日益突出。工业机器人在重复性、高强度、高精度工序中的替代效益愈发明显,投资回收期普遍缩短至1.5-3年,极大激发了企业采购意愿。
其次是技术迭代与成本下降的双轮驱动。协作机器人、SCARA机器人等轻量化产品价格持续下探,入门级协作机器人单价已降至5万元以内,大幅降低了中小企业的自动化门槛。机器视觉、力感知、AI算法等技术的融合应用,使机器人从“可编程执行器”升级为“具备一定感知决策能力的智能体”,能够胜任更复杂的作业任务,拓展了销售的价值空间。
第三是全球供应链重构带来的装备投资浪潮。主要经济体纷纷推动制造业回流和近岸外包,新建工厂与产线升级同步推进,直接拉动了工业机器人的增量采购。新能源汽车、储能、半导体等新兴产业的快速扩张,为机器人销售提供了结构性的增量需求,尤其是电池模组装配、晶圆搬运等特定场景对专用机器人的需求呈现爆发式增长。
三、竞争格局与渠道变革
从供给侧看,工业机器人销售竞争正从单一的产品比拼转向“产品+方案+服务”的综合能力较量。传统“四大家族”(发那科、ABB、安川、库卡)仍占据高端市场主导地位,但中国本土企业如埃斯顿、新松、汇川技术等凭借性价比优势、快速响应能力和行业定制化方案,在中低端市场乃至部分高端细分领域持续抢占份额。2023年,本土企业机器人业务营收平均增速超过20%,显著高于外资品牌。
销售渠道层面,直销与分销体系的融合日益深化。头部厂商加快区域服务中心建设,强化售前方案设计与售后运维服务;线上选型平台、租赁模式和“机器人即服务”(RaaS)等新型销售形态兴起,尤其受到中小企业客户欢迎。RaaS模式通过按小时或按产量付费的方式,将一次性大额资本支出转为运营支出,有效规避了客户对技术过时和投资回报的顾虑,成为销售模式创新的重要方向。
四、挑战与展望:从规模扩张到价值深耕
尽管销售数据亮眼,行业仍面临一些现实挑战。其一,部分下游行业产能过剩风险可能抑制后续设备投资冲动,比如锂电行业经历前期扩产高峰后,2023年下半年部分项目进度放缓,对机器人订单形成短期扰动;其二,核心零部件(减速器、控制器、伺服系统)的自主可控能力仍需加强,高端产品在精度、稳定性方面与国际领先水平尚有差距,制约了国产机器人在高价值场景的销售空间;其三,行业价格竞争加剧,部分通用机型毛利率承压,企业需在规模与盈利之间寻求平衡。
工业机器人销售在2024年及中长期仍具备坚实支撑。IFR预测,2024年全球工业机器人装机量有望维持5%-8%的温和增长,中国市场的更新替换需求与新兴行业渗透将形成“双支柱”。随着人形机器人技术逐步成熟和商业化落地,有望为行业开辟全新的销售赛道。对于厂商而言,单纯追求出货量的时代正在过去,聚焦高价值场景、提升全生命周期服务能力、构建开放共赢的产业生态,将成为下一阶段销售增长的核心逻辑。工业机器人产业的竞争,终将从“卖设备”走向“卖价值”,在智能制造的深水区中决胜未来。